หนี้บัตรเครดิต
 สัญญาณเตือนเมื่อคนรักใช้เงินทำบุญจนมีหนี้
 โพสต์ชีวิตหรูในโซเชียลบอกฐานะการเงินได้แค่ไหน
 7 พฤติกรรมใช้บัตรเครดิตที่ทำให้ดอกเบี้ยพุ่งเงียบๆ
 5 ข้อผิดพลาดทางการเงินในวัย 20 ที่อาจส่งผลยาวถึงอายุ 40
 6 พฤติกรรมการเงินหลังเรียนจบ ที่อาจกำหนดฐานะคุณในอีก 10 ปี
 จ่ายบัตรเครดิตไม่เต็มจำนวน ดอกเบี้ยคิดจากยอดเต็มตั้งแต่วันที่รูด ไม่ใช่แค่ยอดที่ค้าง
 5 กับดักประหยัดผิดวิธี ดูเหมือนเซฟเงิน แต่ระยะยาวอาจจ่ายแพงกว่าเดิม
 บัตรกดเงินสด vs บัตรเครดิต ต่างกันยังไง? ใช้ผิดชีวิตเปลี่ยน!
 ทำไมดอกเบี้ยบัตรเครดิตแพงกว่าดอกเบี้ยบ้านหลายเท่า ทั้งที่เป็นหนี้เหมือนกัน
 จ่ายบัตรเครดิตขั้นต่ำมีค่าใช้จ่ายอะไรตามมาบ้าง

โพสต์ชีวิตหรูในโซเชียลบอกฐานะการเงินได้แค่ไหน
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th เช้าเห็นรูปอาหารในโรงแรม บ่ายมีภาพช้อปปิ้ง ตกเย็นเป็นวิวเมืองต่างประเทศ พอเลื่อนผ่านบ่อยเข้า ชีวิตของเจ้าของบัญชีอาจดูเหมือนมีแต่เรื่องน่าอิจฉา จนคนดูเผลอหันมาถามตัวเองว่าทำไมเราทำแบบนั้นไม่ได้บ้าง แต่รูปที่เห็นเป็นเพียงช่วงเวลาที่เจ้าของเลือกนำมาเล่า เราไม่เห็นรายได.. ดูเพิ่ม
สัญญาณเตือนเมื่อคนรักใช้เงินทำบุญจนมีหนี้
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th ในหน้าจอโทรศัพท์ คนรักของคุณกำลังยิ้มอยู่ข้างถุงอาหารที่เตรียมไปบริจาค ใต้ภาพมีคนเข้ามาชื่นชมมากมาย แต่พอกลับถึงบ้าน เขากลับขอยืมเงินคุณไปจ่ายค่าบัตรเครดิตอีกครั้ง พร้อมบอกว่าเดือนหน้าจะคืนให้ การโพสต์ภาพทำบุญหรือช่วยเหลือคนอื่นไม่ได้แปลว่าคนนั้นต้องการสร้างภาพ บางคน.. ดูเพิ่ม
พฤติกรรมการใช้จ่ายแบบไหนทำให้คนไทยเป็นหนี้บัตรเครดิต
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th ต้นเดือนเพิ่งจ่ายค่าบัตรไป พอถึงปลายเดือนก็มีรายการใหม่รออยู่แล้ว บางรายการเป็นของที่อยากได้ บางรายการเป็นค่าอาหาร ค่าน้ำมัน หรือของใช้ที่เลี่ยงไม่ได้ พอใบแจ้งยอดมาถึง ยอดรวมกลับสูงกว่าเงินที่เตรียมไว้ คำถามคือ หนี้บัตรเครดิตของคนไทยส่วนใหญ่มาจากการซื้อของฟุ่มเฟือยจ.. ดูเพิ่ม
จ่ายบัตรเครดิตขั้นต่ำมีค่าใช้จ่ายอะไรตามมาบ้าง
* รูปภาพใช้เพื่อประกอบเนื้อหาเท่านั้น อาจไม่ใช่ภาพเหตุการณ์จริงหรือภาพจริงจากเรื่องในบทความ ขอบคุณภาพประกอบจาก https://graphic.in.th ใบแจ้งบัตรเครดิตมาถึง ยอดที่ต้องจ่ายเดือนนี้ 30,000 บาท แต่ตัวเลขช่องจ่ายขั้นต่ำมีเพียงไม่กี่พันบาท พอมองเงินในบัญชีแล้ว หลายคนก็อาจเลือกจ่ายยอดเล็กไว้ก่อน แล้วค่อยจัดการส่วนที่เหลือเดือนหน้า การจ่ายขั้นต่ำช่วยให้ผ่านเดือนที่เงินตึงมือได้ แต่ถ้าจ่ายแบบนี้ต่อเนื่อง ย.. ดูเพิ่ม
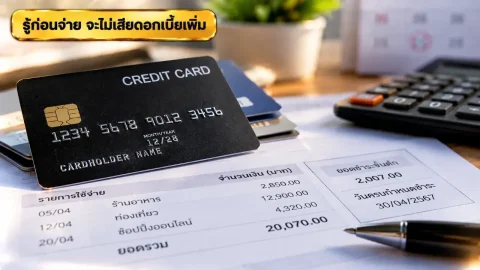
จ่ายบัตรเครดิตไม่เต็มจำนวน ดอกเบี้ยคิดจากยอดเต็มตั้งแต่วันที่รูด ไม่ใช่แค่ยอดที่ค้าง
การจ่ายบัตรเครดิตเพียงบางส่วนอาจทำให้เสียดอกเบี้ยจากยอดใช้จ่ายเต็มจำนวนย้อนหลังไปถึงวันที่ทำรายการ ไม่ใช่คิดเฉพาะเงินที่เหลือหลังหักยอดชำระเท่านั้น กลไกนี้เป็นรายละเอียดสำคัญที่ผู้ถือบัตรควรเข้าใจ เพราะจำนวนวันที่นำมาคำนวณมีผลต่อยอดดอกเบี้ยที่เกิดขึ้นจริง จ่ายเต็มและตรงเวลาแตกต่างจากการจ่ายเพียงบางส่วน โดยทั่วไป บัตรเครดิตมีระยะปลอดดอกเบี้ยตามเงื่อนไขของผู้ออกบัตร หากชำระยอดเต็มจำนวนและตรงเวลาตาม.. ดูเพิ่ม
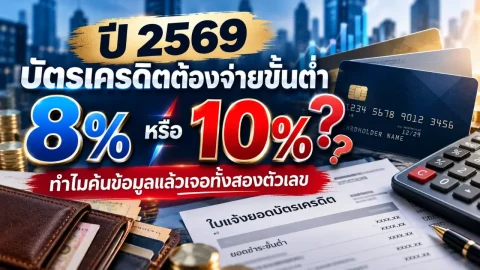
ปี 2569 บัตรเครดิตต้องจ่ายขั้นต่ำ 8% หรือ 10% กันแน่? ทำไมค้นข้อมูลแล้วเจอทั้งสองตัวเลข
ถ้าเปิดหาข้อมูลเรื่องบัตรเครดิตตอนนี้ มีโอกาสเจอคำตอบ 2 แบบ บางแหล่งบอกว่า จ่ายขั้นต่ำ 10% แต่อีกแหล่งกลับบอกว่า ปี 2569 จ่ายขั้นต่ำ 8% เห็นสองตัวเลขแบบนี้แล้วหลายคนก็เริ่มงงว่า สรุปอันไหนเก่า อันไหนผิด หรือจริง ๆ แล้วแต่ละธนาคารใช้ไม่เหมือนกัน คำตอบคือ ทั้งสองตัวเลขมีที่มา แต่กำลังพูดถึง “คนละสถานะ” ถ้าพูดถึง เกณฑ์ที่ใช้จริงในปี 2569 ตอนนี้ minimum payment ของบัตรเครดิตยังอยู่ที่ 8% จ.. ดูเพิ่ม
ทำไมร้านค้าถึงยอมให้ผ่อน 0% โดยไม่คิดดอกเบี้ย
เวลาเห็นป้าย “ผ่อน 0% นาน 6 เดือน หรือ นาน 10 เดือน” หลายคนอาจสงสัยว่า ถ้าลูกค้าไม่ต้องจ่ายดอกเบี้ย แล้วร้านค้าและบริษัทบัตรเครดิตเอารายได้จากไหน เพราะการผ่อนก็หมายถึงลูกค้าไม่ได้ควักเงินก้อนทั้งหมดในวันซื้อ จริง ๆ แล้วคำว่า “0%” หมายถึงลูกค้าไม่ได้ถูกเรียกเก็บดอกเบี้ยตามเงื่อนไขของโปรโมชั่นนั้น แต่ไม่ได้หมายความว่าทั้งระบบไม่มีต้นทุน และไม่ได้หมายความว่าธนาคารหรือร้านค้าท.. ดูเพิ่ม
5 ประเภทสินเชื่อที่ต้องระวัง ก่อนภาระผ่อนกลายเป็นกับดักหนี้
หลายคนเริ่มต้นกู้เงินด้วยความจำเป็น หรือตั้งใจนำมาหมุนเวียนเพียงชั่วคราว แต่สุดท้ายกลับติดอยู่ในวงจรหนี้ เพราะมองเพียงยอดผ่อนต่อเดือน โดยยังไม่เข้าใจวิธีคิดดอกเบี้ย ค่าธรรมเนียม และผลของการจ่ายขั้นต่ำ ต่อไปนี้คือสินเชื่อ 5 ประเภทที่เข้าถึงได้ง่ายหรือพบได้บ่อย แต่มีจุดที่ผู้กู้ควรทำความเข้าใจก่อนตัดสินใจ เพื่อไม่ให้เงินกู้ระยะสั้นกลายเป็นภาระระยะยาว 1. สินเชื่อส่วนบุคคลและบัตรกดเงินสด สินเชื่อประเ.. ดูเพิ่ม

ทำไมหลายคนถึงออกจากวงจรบัตรเครดิตไม่ได้สักที และควรเริ่มแก้ตรงไหน
มีคนจำนวนไม่น้อยที่ไม่ได้รูดบัตรซื้อของชิ้นใหญ่ แต่พอเปิดดูยอดคงค้างกลับพบว่าหนี้โตขึ้นทุกเดือน เงินเดือนออกก็หายไปกับยอดชำระ พอผ่านไปไม่กี่วัน ค่าเดินทาง ค่าอาหาร หรือเรื่องจำเป็นในบ้านก็ต้องหยิบบัตรมาใช้อีก วนอยู่แบบนี้จนรู้สึกเหมือนจ่ายเท่าไรก็ไม่ถึงเส้นชัย จุดเริ่มต้นมักซ่อนอยู่ในคำว่า ชำระขั้นต่ำ เพราะจำนวนเงินดูเล็กกว่ายอดเต็มมาก ธนาคารแห่งประเทศไทยกำหนดให้การชำระขั้นต่ำของบัตรเครดิตยังอยู่.. ดูเพิ่ม

ทำไมดอกเบี้ยบัตรเครดิตแพงกว่าดอกเบี้ยบ้านหลายเท่า ทั้งที่เป็นหนี้เหมือนกัน
ทำไมดอกเบี้ยบัตรเครดิตแพงกว่าดอกเบี้ยบ้านหลายเท่า ทั้งที่เป็นหนี้เหมือนกัน หลายคนรู้สึกว่าดอกเบี้ยบัตรเครดิตแพงกว่าดอกเบี้ยบ้านอยู่แล้ว แต่พอลองเทียบตัวเลขจริงกัน อาจแปลกใจว่าห่างกันมากกว่าที่คิดไว้เยอะ ตามประกาศธนาคารแห่งประเทศไทย ผู้ออกบัตรสามารถคิดดอกเบี้ยสินเชื่อบัตรเครดิตได้สูงสุด 16% ต่อปี ขณะที่สินเชื่อบ้านของธนาคารส่วนใหญ่ในปี 2569 มีอัตราดอกเบี้ยเฉลี่ยช่วง 3 ปีแรกอยู่เพียง 2.6–3.3%.. ดูเพิ่ม

บัตรกดเงินสด vs บัตรเครดิต ต่างกันยังไง? ใช้ผิดชีวิตเปลี่ยน!
หลายคนมีทั้ง บัตรเครดิต และ บัตรกดเงินสด แต่กลับไม่รู้ว่าจริง ๆ แล้วสองอย่างนี้แตกต่างกันอย่างไร เพราะหน้าตาคล้ายกันและต่างก็มี “วงเงิน” ให้ใช้เหมือนกัน แต่ความจริงแล้ว วัตถุประสงค์และต้นทุนของหนี้แตกต่างกันพอสมควร 💵 บัตรกดเงินสด — มีไว้สำหรับ “เงินสด” บัตรกดเงินสดเป็นสินเชื่อที่ออกแบบมาเพื่อให้เรา เบิกเงินสดจากวงเงินที่ได้รับอนุมัติ แล้วนำไปใช้ตามต้องการ จุดสำคัญคือ.. ดูเพิ่ม

5 กับดักประหยัดผิดวิธี ดูเหมือนเซฟเงิน แต่ระยะยาวอาจจ่ายแพงกว่าเดิม
ในยุคที่ค่าครองชีพสูงขึ้น การประหยัดเงินคือคาถาสำคัญที่ทุกคนใช้เพื่อความอยู่รอด แต่คุณเคยตั้งคำถามไหมว่า ทำไมยิ่งเราพยายามกระเบียดกระเสียรมากเท่าไหร่ เงินในบัญชีกลับไม่ได้เพิ่มขึ้นอย่างที่คิด? ปรากฏการณ์นี้เรียกว่า "การประหยัดเชิงลบ" (False Economy)** หรือพฤติกรรมการออมเงินแบบผิดวิธีที่ภายนอกดูเหมือนช่วยเซฟเงิน แต่ในความเป็นจริงกลับสร้าง "ค่าใช้จ่ายแฝง" ที่ทำให้เราต้องจ่ายแพงกว่าเดิมในระยะยาว และ.. ดูเพิ่ม

6 พฤติกรรมการเงินหลังเรียนจบ ที่อาจกำหนดฐานะคุณในอีก 10 ปี
ช่วงเวลาหลังเรียนจบและเริ่มทำงานปีแรก คือหนึ่งในช่วงหัวเลี้ยวหัวต่อสำคัญของการวางรากฐานชีวิต เพราะพฤติกรรมการใช้เงินและการจัดการรายได้ก้อนแรก มักส่งผลต่อเนื่องไปอีกหลายปี หากเริ่มต้นด้วยพฤติกรรมทางการเงินที่เหมาะสม โอกาสสร้างเงินเก็บ มีสินทรัพย์ และขยับเข้าใกล้เป้าหมายในอีก 10 ปีข้างหน้าก็อาจง่ายขึ้น แต่หากติดกับดักความสบายชั่วคราว ใช้เงินเกินตัว หรือปล่อยให้หนี้สะสม ชีวิตก็อาจวนอยู่กับภาวะเงินเด.. ดูเพิ่ม

5 ข้อผิดพลาดทางการเงินในวัย 20 ที่อาจส่งผลยาวถึงอายุ 40
จัดอันดับ 5 พฤติกรรมการเงินของคนวัย 20 ที่อาจกลายเป็นภาระในวัย 40 ช่วงวัยรุ่นตอนปลายจนถึงอายุ 20 กว่า ๆ คือช่วงเริ่มต้นของการทำงาน การหาเงิน และการตัดสินใจใช้ชีวิตด้วยตัวเอง หลายคนเพิ่งมีรายได้ประจำครั้งแรก จึงอยากซื้อของที่เคยอยากได้ เดินทาง หรือยกระดับคุณภาพชีวิตให้ดีขึ้น อย่างไรก็ตาม ความผิดพลาดทางการเงินบางอย่างในวัยนี้อาจไม่ได้เห็นผลทันที แต่ค่อย ๆ สะสมเป็นภาระ ทั้งหนี้สิน เงินออมที่ไม่เพียง.. ดูเพิ่ม

6 สัญญาณเตือน “หนี้บัตรเครดิตบานปลาย” ถึงเวลาหยุดรูดและทบทวนการเงิน
วิกฤตทางการเงินมักไม่ได้เกิดขึ้นภายในวันเดียว แต่ค่อย ๆ สะสมจากพฤติกรรมใช้จ่ายเกินกำลัง รายจ่ายที่เพิ่มขึ้น และภาระหนี้ที่กินเงินในแต่ละเดือนมากขึ้นโดยไม่รู้ตัว บัตรเครดิตที่เคยเป็นเครื่องมืออำนวยความสะดวก อาจเปลี่ยนเป็นภาระผูกมัดรายได้ในอนาคตได้อย่างรวดเร็ว โดยเฉพาะเมื่อเริ่มจ่ายคืนไม่ทัน ใช้บัตรใหม่มาหมุนหนี้เก่า หรือไม่กล้าเปิดดูยอดค้างชำระ หากเริ่มพบสัญญาณเหล่านี้ อาจถึงเวลาหยุดสร้างยอดใหม่ชั.. ดูเพิ่ม

อันดับ 7 พฤติกรรม “หน้าใหญ่ใจโต” ที่ทำให้ดูเหมือนรวย แต่เงินในบัญชีกลับลดลง
ในโลกที่โซเชียลมีเดียกลายเป็นเหมือนกระจกสะท้อนชีวิต “ภาพลักษณ์” คือสิ่งที่หลายคนยอมทุ่มทั้งเงินและเวลาเพื่อสร้างขึ้น โดยเฉพาะภาพของความ “รวย” หรือ “ประสบความสำเร็จ” แต่น่าคิดว่า เบื้องหลังชีวิตที่ดูหรูหราในสายตาคนอื่น บางครั้งอาจซ่อนความจริงอีกด้าน ทั้งหนี้สิน ภาระผ่อน หรือเงินในบัญชีที่ลดลงเรื่อยๆ นี่คือ 7 พฤติกรรม “หน้าใหญ่ใจโต” ที่หลายคนอาจกำลังท.. ดูเพิ่ม

5 ข้ออ้างยอดฮิตเวลา “เปย์ตัวเอง” ที่อาจทำให้ใช้เงินเกินตัวจนเป็นหนี้
เคยไหม? ทำงานหนักมาตลอดทั้งสัปดาห์ พอถึงวันศุกร์หรือวันเงินเดือนออก ความคิดหนึ่งก็ผุดขึ้นมาในหัวว่า “เหนื่อยมาตั้งนาน ขอเปย์ตัวเองหน่อยเถอะ!” ความคิดนี้ไม่ใช่เรื่องผิด เพราะการให้รางวัลตัวเองอาจช่วยเติมกำลังใจและสร้างความสุขเล็กๆ ในชีวิตได้ แต่เส้นแบ่งระหว่าง “ให้รางวัลตัวเอง” กับ “ใช้เงินเกินตัว” บางกว่าที่คิด หากซื้อเพราะอารมณ์บ่อยเกินไป ใช้เงินที่ยังไม่มี หร.. ดูเพิ่ม